Carne de ave mejora sus cotizaciones en un escenario de mayores costos
Conforme al último reporte de la FAO, en agosto la carne de ave recuperó valor impulsada por la fuerte demanda mundial, mientras aumentaron los precios de los cereales y los aceites vegetales, manteniendo la presión sobre los costos de alimentación y producción avícola.”
En agosto, la carne de ave recuperó valor impulsada por la fuerte demanda mundial, mientras los cereales alcanzaron su nivel más alto desde mayo de 2024 y los aceites vegetales continuaron al alza, manteniendo la presión sobre los costos de alimentación avícola.
El mercado mundial de alimentos continuó avanzando en agosto de 2026, con aumentos en todas las principales categorías analizadas por la Organización de las Naciones Unidas para la Alimentación y la Agricultura, FAO. Sin embargo, la magnitud de estas variaciones fue diferente entre los distintos productos.
Mientras la carne de ave recuperó parte del terreno perdido durante julio, los cereales y los aceites vegetales continuaron aumentando. Para la industria avícola, esta combinación resulta especialmente relevante, ya que una mejora en las cotizaciones de la carne no necesariamente se traduce en una mayor rentabilidad cuando los costos de alimentación también se mantienen elevados.
Según la FAO, el Índice de Precios de los Alimentos alcanzó 133,3 puntos en agosto, aumentando 2,5 puntos, equivalentes a un 1,9% respecto del nivel revisado de julio. En comparación con agosto de 2025, el indicador se ubicó 2,5% por encima, aunque permaneció 16,8% por debajo del máximo histórico registrado en marzo de 2022.
Todos los grupos de productos registraron aumentos respecto del mes anterior, aunque con diferencias importantes en la magnitud de las variaciones.
CARNE DE AVE RECUPERA VALOR IMPULSADA POR LA DEMANDA MUNDIAL
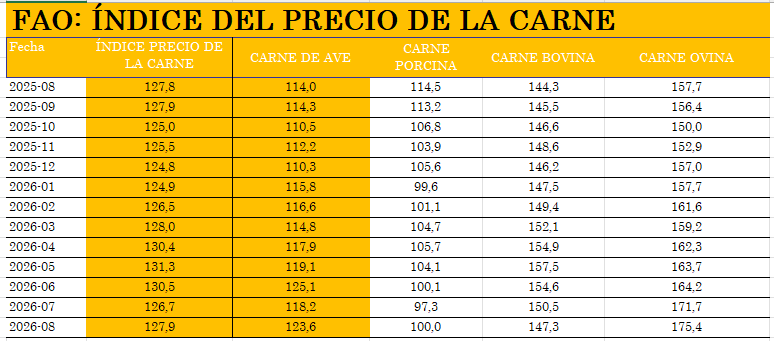
El mercado de las carnes mostró una recuperación durante agosto. El Índice de Precios de la Carne de la FAO alcanzó 127,9 puntos, aumentando 1,2 puntos, equivalentes a un 1,0% respecto del nivel revisado de julio, y situándose cerca del valor registrado un año antes.
El aumento estuvo impulsado por las mayores cotizaciones de las carnes deave, cerdo y ovino, que compensaron parcialmente la disminución de los precios de la carne bovina.
Dentro de este escenario, la carne de ave experimentó una recuperación después de la importante caída registrada durante julio. Los precios internacionales aumentaron debido principalmente al repunte de las cotizaciones de exportación en Brasil, en un contexto de fuerte demanda mundial de importaciones.
Este comportamiento representa un cambio respecto del mes anterior. En julio, los precios internacionales de la carne de ave habían disminuido debido, entre otros factores, a la amplia disponibilidad de suministros exportables desde Brasil.
El cambio observado en agosto demuestra la influencia que pueden ejercer los flujos comerciales sobre las cotizaciones internacionales. Una mayor demanda de importaciones permitió absorber parte de la oferta disponible y favoreció una recuperación de los precios de exportación brasileños.
Para el sector avícola, la evolución resulta positiva desde el punto de vista de los ingresos, aunque debe analizarse conjuntamente con el comportamiento de las materias primas utilizadas en alimentación.
Figura 1: Evolución de los precios internacionales de las principales categorías de carne durante los últimos 12 meses. En agosto, la carne de ave recuperó valor respecto de julio, impulsada por el aumento de los precios de exportación en Brasil y la fuerte demanda mundial. Fuente: FAO.
MERCADO CÁRNICO REGISTRA UN NUEVO AVANCE
El incremento del índice de precios de la carne estuvo determinado por el comportamiento de varias proteínas.
En el caso de la carne de cerdo, los precios aumentaron principalmente en la Unión Europea. Las altas temperaturas continuaron ralentizando el crecimiento de los animales, lo que limitó la disponibilidad de cerdos destinados al sacrificio y ejerció presión al alza sobre las cotizaciones.
Este incremento fue parcialmente compensado por la evolución del mercado brasileño, donde la abundante oferta disponible provocó una disminución de los precios.
Por su parte, los precios de la carne ovina aumentaron debido al fortalecimiento de las cotizaciones en Nueva Zelandia. La persistente escasez de suministros para exportación, junto con una fuerte demanda mundial de importaciones, favoreció el avance de los precios.
En contraste, la carne bovina registró una disminución de sus cotizaciones internacionales.
En Brasil, el ritmo de las exportaciones hacia China continuó desacelerándose debido a que el país se aproximaba a la utilización total de su contingente de importación de salvaguardia. Las perspectivas de mayores aranceles para los envíos adicionales contribuyeron a reducir aún más los flujos.
Australia también enfrentó restricciones después de alcanzar los límites de sus contingentes hacia China y la República de Corea. Esta situación intensificó la competencia por otros mercados de destino y ejerció presión a la baja sobre los precios de exportación.
En conjunto, agosto mostró un comportamiento más favorable para la carne de ave y ovina, mientras que la carne bovina enfrentó mayores dificultades relacionadas con el acceso a importantes mercados internacionales.
Figura 2: Índice de Precios de la Carne de la FAO. En agosto, el indicador aumentó 1,0% respecto de julio, impulsado principalmente por las mayores cotizaciones de las carnes de ave, cerdo y ovino. Fuente: FAO.
CEREALES ALCANZAN SU NIVEL MÁS ALTO DESDE MAYO DE 2024
El comportamiento de los cereales constituye uno de los principales puntos de atención para la industria avícola.
El Índice de Precios de los Cereales de la FAO alcanzó 116,3 puntos en agosto, aumentando 2,5 puntos, equivalentes a un 2,2% respecto de julio. Con este incremento, el indicador alcanzó su nivel más elevado desde mayo de 2024.
Los precios internacionales de todos los principales cereales aumentaron durante agosto, impulsados por una combinación de factores que incluyó una demanda robusta, las preocupaciones sobre las perspectivas de las cosechas en las principales regiones productoras y la incertidumbre en torno a los flujos de exportación del Mar Negro.
El trigo registró un aumento de 2,6% respecto de julio y se ubicó un 15,0% por encima del nivel alcanzado un año antes.
La evolución estuvo relacionada con las persistentes perturbaciones logísticas en las exportaciones del Mar Negro, las perspectivas de una disminución de la producción en algunas zonas de Europa como consecuencia del clima cálido y seco, y el debilitamiento del dólar estadounidense, que mejoró la competitividad de los suministros de exportación denominados en esta moneda.
El maíz, uno de los principales ingredientes utilizados en las dietas avícolas, también aumentó 2,5% respecto de julio.
Entre los factores que impulsaron esta subida se encontraron las crecientes preocupaciones sobre los rendimientos en algunas zonas del cinturón maicero de Estados Unidos y el deterioro de las perspectivas de producción en la Unión Europea debido al calor y la sequedad prolongados.
A esto se sumó la fuerte demanda procedente de los sectores del etanol y los piensos, así como las perturbaciones en los flujos de exportación de Ucrania.
Las preocupaciones sobre posibles interrupciones en el suministro de insumos relacionadas con el cierre del estrecho de Ormuz también contribuyeron a mantener la presión alcista sobre los precios del maíz.
Por otro lado, los precios internacionales del sorgo aumentaron 3,9%, mientras que los de la cebada subieron 2,6%, principalmente como consecuencia de unas condiciones más ajustadas en los mercados de cereales forrajeros.
El arroz presentó una variación más moderada. El índice de precios de la FAO para todos los tipos de arroz aumentó 0,5% en agosto, impulsado por una combinación de fluctuaciones cambiarias, compras sostenidas de países asiáticos y africanos y perspectivas de una mayor escasez de suministros que favorecieron las cotizaciones del arroz índica.
Para la producción avícola, este escenario representa un desafío. El aumento del maíz y de otros cereales forrajeros puede elevar los costos de alimentación y limitar la mejora de los márgenes, incluso cuando las cotizaciones de la carne de ave muestran una recuperación.
ACEITES VEGETALES REGISTRAN SU TERCER AUMENTO CONSECUTIVO
Los cereales no fueron los únicos insumos relevantes que aumentaron durante agosto.
El Índice de Precios de los Aceites Vegetales de la FAO alcanzó 196,9 puntos, aumentando 1,1 puntos, equivalentes a un 0,6% respecto de julio.
Con este resultado, el indicador registró su tercer aumento mensual consecutivo y alcanzó su nivel más elevado desde junio de 2022.
El incremento estuvo impulsado por los mayores precios internacionales de los aceites de palma y soja, que compensaron con creces las disminuciones de las cotizaciones de los aceites de girasol y colza.
Los precios internacionales del aceite de palma continuaron aumentando debido a la fuerte demanda mundial de importaciones y a las preocupaciones sobre los posibles efectos de las condiciones meteorológicas asociadas con El Niño en las perspectivas de producción del sudeste asiático.
Por su parte, los precios del aceite de soja de origen sudamericano se mantuvieron firmes, respaldados por una fuerte demanda de exportaciones.
En Estados Unidos, las cotizaciones disminuyeron moderadamente debido a la incertidumbre en torno a las políticas sobre biocombustibles y sus posibles efectos sobre la demanda interna de materias primas.
Los precios internacionales de los aceites de girasol y colza, en cambio, descendieron ligeramente debido a la debilidad de la demanda de importaciones y a las expectativas de abundantes suministros durante la campaña 2026/27.
LA RECUPERACIÓN DE LA CARNE NO ELIMINA LA PRESIÓN SOBRE LOS COSTOS
Los datos de agosto muestran un cambio importante respecto de la situación observada en julio.
La carne de ave recuperó sus cotizaciones, favorecida por una fuerte demanda mundial de importaciones y por el aumento de los precios de exportación en Brasil. Esto contrasta con la caída registrada durante el mes anterior.
Sin embargo, esta recuperación se produjo en paralelo con un nuevo aumento de los principales cereales utilizados en alimentación animal.
El índice de precios de los cereales aumentó2,2% durante agosto y alcanzó su nivel más alto desde mayo de 2024. Dentro de este grupo, el maíz subió 2,5%, mientras que el trigo aumentó 2,6%, el sorgo 3,9% y la cebada 2,6%.
Los aceites vegetales también mantuvieron una trayectoria ascendente. Su índice alcanzó 196,9 puntos, acumulando tres meses consecutivos de aumentos y situándose en su nivel más elevado desde junio de 2022.
Por ello, la mejora de los precios de la carne de ave debe interpretarse junto con la evolución de los costos de alimentación. Si las materias primas continúan encareciéndose, una parte del beneficio generado por las mayores cotizaciones de la carne podría verse limitada.
UN EQUILIBRIO CLAVE PARA LA RENTABILIDAD AVÍCOLA
Agosto dejó una señal positiva para el mercado mundial de la carne de ave, pero también confirmó que la evolución de los costos continúa siendo uno de los principales desafíos para el sector.
El aumento de las cotizaciones avícolas, impulsado por una mayor demanda mundial y por la recuperación de los precios de exportación brasileños, ofrece un escenario más favorable para los productores que el observado en julio.
Sin embargo, este avance coincide con un mercado de materias primas que continúa bajo presión. Los cereales alcanzaron su nivel más alto desde mayo de 2024, mientras que los aceites vegetales registraron su tercer aumento mensual consecutivo y llegaron a su nivel más elevado desde junio de 2022.
La evolución del maíz, en particular, será fundamental para la actividad avícola durante los próximos meses. Las condiciones meteorológicas en las principales regiones productoras, las perspectivas de cosecha, la demanda de piensos y biocombustibles y la situación de los flujos comerciales continuarán condicionando sus precios.
En este contexto, el aumento del precio de la carne de ave no garantiza por sí solo una mejora de la rentabilidad. El resultado dependerá de la capacidad de los productores y empresas avícolas para gestionar los costos de alimentación, mantener la eficiencia productiva y responder a las condiciones cambiantes del mercado internacional.
Así, el escenario de agosto puede resumirse en un equilibrio cada vez más importante para la industria: mejores cotizaciones para la carne de ave frente a mayores costos de las materias primas. La capacidad de gestionar esta relación será determinante para mantener la competitividad del sector durante la segunda mitad de 2026.
Fuente: Con información del reporte del Índice de Precios de los Alimentos de la FAO (FFPI).